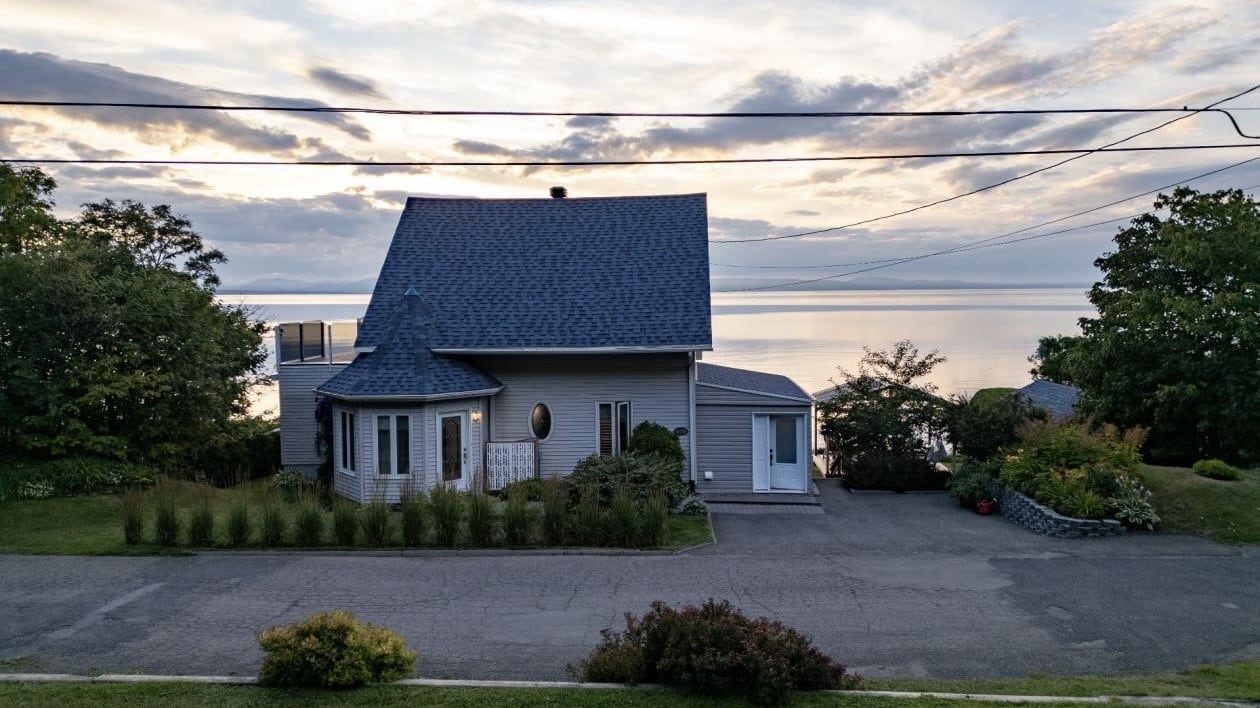
«J’ai signé une promesse d’achat sur une maison avant de me rendre compte qu’elle deviendrait une zone inondable à risque élevé dans les cartographies de nouvelle génération. Quoi faire pour m’en sortir?» Noovo Info répond à cette question trouvée sur les réseaux sociaux.
Il faut savoir dans un premier temps qu’une offre d’achat est un contrat et qu’une fois acceptée par le vendeur, elle est difficile à révoquer.
Toutefois, il faut savoir qu’un vendeur ne peut pas cacher de mauvaise foi le fait que sa propriété se trouve en zone inondable ou qu’elle a déjà subi des inondations.
Si le vendeur utilise les services d’un courtier, il a l’obligation légale d’indiquer ce type d’information dans la Déclaration du vendeur, un formulaire de l’Organisme d’autoréglementation du courtage immobilier du Québec (OACIQ).
Si le vendeur a coché «non» à la question sur les zones inondables dans sa déclaration, alors qu’il savait que c’était faux, il s’agit d’une fausse déclaration et l’acheteur peut alors se tourner vers la clause 10.5 de la promesse d’achat, soit l’obligation de «signaler un défaut ou une irrégularité».
Il en va de même si le vendeur ignorait honnêtement que sa maison serait classée en zone inondable à risque élevé — parce que les cartes ne sont pas encore officiellement entrées en vigueur dans ce secteur. Il ne s’agit pas ici de tromperie, mais en revanche, cela constitue une modification majeure de la valeur et des restrictions de la maison, ouvrant la porte à une possibilité d’annuler la promesse d’achat.
«Ma recommandation, ce serait de consulter un avocat dans une situation comme celle-là», a commenté Marc Lefrançois, courtier immobilier chez Royal LePage Tendance, dans une entrevue avec Noovo Info.
Si l’acheteur va de l’avant avec la clause 10.5, les règles stipulent qu’il doit dénoncer le problème par écrit au vendeur le plus rapidement possible.
Le vendeur a ensuite 21 jours pour répondre par écrit s’il va régler la situation à ses frais ou s’il refuse ou est incapable de le faire (comme dans le cas d’un changement de zonage inondable gouvernemental).
Une fois la réponse reçue, l’acheteur a cinq jours pour prendre une décision: acheter la maison malgré tout ou rendre la promesse d’achat nulle et non avenue.
À lire aussi | Les coûts liés à l’achat d’une première maison que les acheteurs sous-estiment toujours
Attention à la «zone grise»
Marc Lefrançois met toutefois en garde les gens contre une «zone grise» de la clause 10.5 qui peut ouvrir la porte à des litiges si elle n’est pas utilisée de façon appropriée.
«Un vendeur pourrait soutenir que l’acheteur aurait dû faire ses vérifications et que, puisqu’il ne l’a pas fait, ce n’est plus de son ressort», dit le courtier. «L’usage de cette clause de la promesse d’achat peut ainsi mener à un litige judiciaire.»
M. Lefrançois ajoute que, dans de telles causes, les juges s’attendent clairement à ce que les acheteurs procèdent à toutes les vérifications diligentes.
Les quatre étapes à suivre
Dans le cas qui nous occupe, la première étape serait de questionner directement le vendeur ou son courtier et d’exiger des réponses claires par rapport à la question de la zone inondable.
Ensuite, il faut consulter le certificat de localisation préparé par un arpenteur-géomètre : des mentions de zone inondable devraient y figurer si tel est le cas.
Dans un cas où l’on craint qu’une maison soit en zone inondable, peu importe le risque, il faut aussi vérifier les outils officiels comme la carte interactive Géo-Inondations du gouvernement du Québec.
La dernière étape, très importante, consiste à faire les vérifications nécessaires auprès de la municipalité dans laquelle se trouve la maison visée par une promesse d’achat.
Ces quatre étapes combinées devraient permettre à l’acheteur potentiel d’avoir un état réel de la situation.
Clause d’inspection
Si la déclaration du vendeur mentionne la zone inondable, l’acheteur est alors réputé avoir accepté la situation en signant, à moins que l’inspection des lieux ne dévoile des dommages cachés reliés à ces inondations.
La clause d’inspection permet à l’acheteur de faire inspecter la propriété de manière non invasive. Si ladite inspection révèle des défauts majeurs, la promesse d’achat peut être annulée.
Et attention, le fait de parler de «défauts majeurs» est très important: l’acheteur ne peut pas se retirer d’une offre d’achat pour des motifs futiles ou de simples regrets.
La clause de financement
Une autre avenue pourrait permettre à l’acheteur de résilier sa promesse d’achat: son assureur pourrait refuser de couvrir la maison contre les inondations en raison de la nouvelle cartographie, ce qui risque de lui fermer la porte à un prêt hypothécaire.
L’impossibilité d’obtenir une assurance ou un financement conforme fait automatiquement tomber la promesse d’achat en vertu de la clause de financement.
Les nouvelles cartes des zones inondables
La modernisation des cartes inondables par le gouvernement du Québec vise notamment à s’adapter à la hausse de la fréquence et de l’intensité des inondations causées par les changements climatiques.
Cet enjeu, et les changements en découlant, sont importants alors que depuis le début de l’année, des milliers de propriétaires voient leur maison reclassée, alors que certaines n’ont jamais été inondées.
À lire aussi | Québec adopte le nouveau cadre réglementaire sur les zones inondables
Une maison située en zone inondable (surtout à risque élevé ou très élevé) peut subir une baisse de valeur, attirer moins d’acheteurs qualifiés et donc prendre plus de temps à vendre.
Le renouvellement d’assurance pour les propriétaires — ou l’achat d’une assurance pour les nouveaux acheteurs — s’avère parfois un réel défi alors que certaines compagnies d’assurances refusent carrément de couvrir les dommages causés par les inondations.
Le volet financier est aussi difficile : des propriétés situées en zone inondable deviennent plus difficiles à financer, les ratios de mise de fonds pourraient changer et certaines institutions financières pourraient devenir plus restrictives.