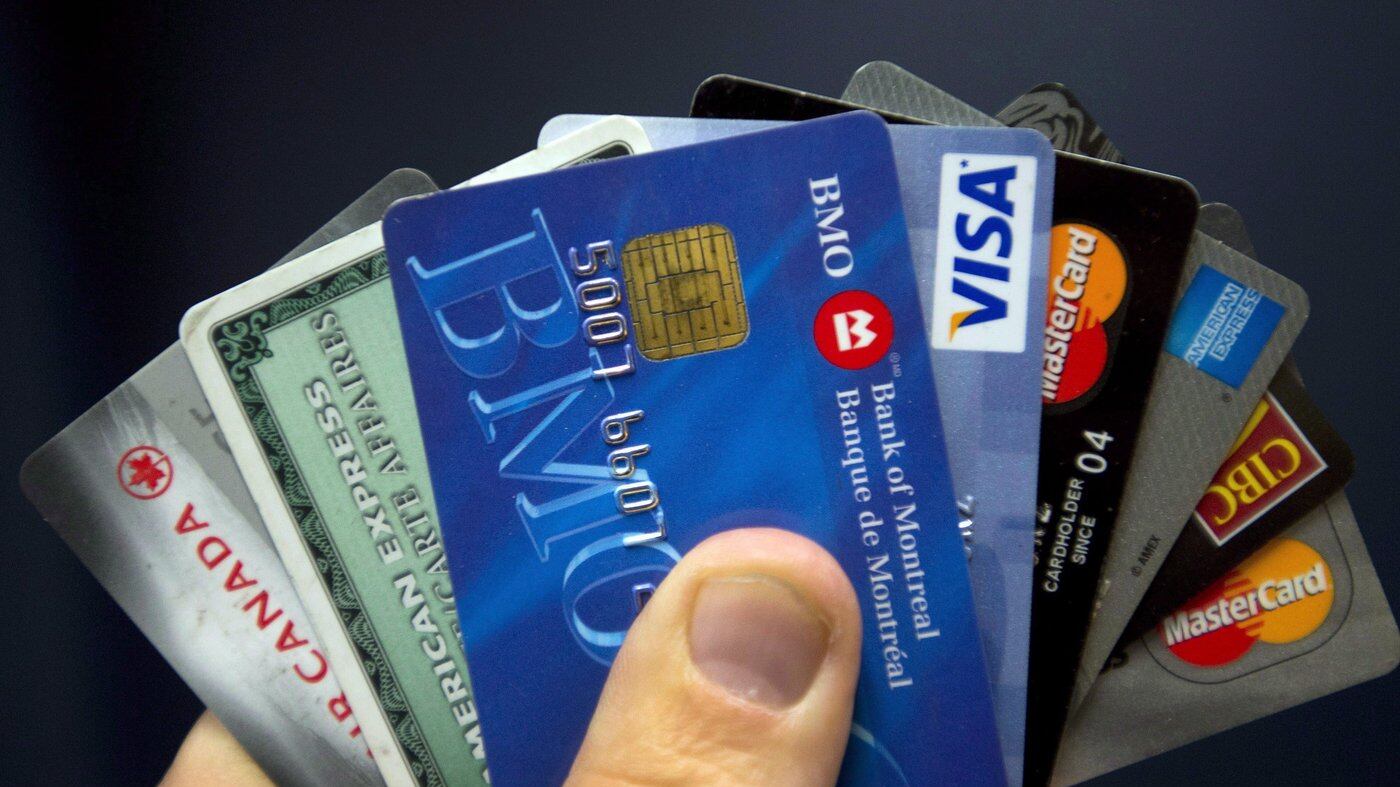
L’obtention d’une carte de crédit peut figurer en bonne position sur la liste des priorités des jeunes adultes en quête d’autonomie financière.
Cependant, le fait de disposer d’un compte de crédit ne se traduit pas toujours par une bonne cote de crédit — une sorte de bulletin financier indiquant dans quelle mesure vous êtes susceptible de payer vos factures à temps.
Si certains évitent la carte de crédit pour ne pas s’endetter, cela peut aussi signifier une absence d’antécédents financiers à présenter pour une demande de prêt ou même pour louer un appartement.
Un historique de crédit inexistant ou irrégulier pourrait également laisser penser aux prêteurs que vous n’êtes pas un emprunteur responsable, explique Ali Harris-Saunders, responsable des relations communautaires au sein de l’organisme à but non lucratif Société de conseil en crédit.
«Beaucoup de jeunes adultes pensent que le crédit n’a vraiment d’importance que plusieurs années plus tard, lorsqu’on cherche à obtenir une hypothèque. Mais votre crédit peut avoir une incidence sur des aspects tels que la location d’un appartement, votre forfait de téléphonie mobile, les crédits automobiles et votre accès à de futurs emprunts», fait-elle valoir.
Adhérer à une carte de crédit de base et mettre en place des prélèvements automatiques peuvent servir de point départ, avance la vice-présidente aux segments clientèle et services bancaires courants de la Banque Royale du Canada, Lucianna Adragna.
Mais comprendre le fonctionnement réel du crédit est essentiel pour améliorer votre cote de crédit, mentionne Mme Adragna.
Elle se souvient avoir demandé plusieurs cartes de crédit à l’âge de 18 ans, sans vraiment comprendre ce qu’elle faisait à l’époque.
«J’ai simplement coché toutes ces cases et, tout à coup, j’ai reçu quatre cartes par la poste, raconte Mme Adragna. Aucun conseil ne m’a été fourni à cette occasion.»
Différents moyens
Une enquête de la Banque Royale publiée le mois dernier a révélé que près de la moitié des Canadiens âgés de 18 à 24 ans interrogés ont déclaré qu’ils s’efforçaient activement de construire ou d’améliorer leur cote de crédit, mais plus d’un quart ont indiqué qu’ils ne savaient toujours pas s’ils étaient sur la bonne voie.
Une carte de crédit n’est pas le seul moyen d’améliorer son score, précise Mme Harris-Saunders.
Le fait d’ouvrir un abonnement de téléphonie mobile à votre nom, même si vous le réglez directement depuis votre compte bancaire, peut vous aider à entamer ce processus, évoque-t-elle.
«Je disposerai ainsi d’une preuve mensuelle de ma capacité à gérer ce paiement, qui sera transmise à l’agence d’évaluation du crédit, ce qui contribuera grandement à améliorer ma cote de crédit», explique Mme Harris-Saunders.
Si l’idée d’une carte de crédit effraie un jeune adulte qui craint de s’endetter, il peut se renseigner auprès de sa banque pour obtenir une carte de crédit garantie par un dépôt.
«Comme elle est garantie par un dépôt, cela permet de limiter quelque peu le solde au cas où vous ne seriez pas en mesure d’effectuer ces paiements», explique Mme Harris-Saunders.
Par ailleurs, la décision d’ouvrir une carte de crédit doit dépendre de plusieurs facteurs, notamment votre situation personnelle, votre désir d’indépendance et votre capacité à rembourser le solde dans les délais.
Par exemple, si vous envisagez de quitter le domicile parental, un historique de crédit peut vous aider à trouver un appartement à louer.
Limite basse et paiements à temps
La première carte de crédit peut avoir une limite aussi basse que 500 $ ou 1000 $ et commencer par de petites dépenses — abonnements mensuels à Netflix ou Spotify et facture de téléphone cellulaire —, ce qui peut contribuer à établir un historique de crédit régulier, conseille Mme Harris-Saunders.
«Vous allez de toute façon dépenser cet argent pour ces choses-là. Autant les utiliser pour vous aider à vous constituer un historique de crédit», ajoute-t-elle.
Elle recommande de maintenir le solde impayé de la carte à environ 30 % de la limite totale et de veiller à le régler à la fin de chaque mois. Cela signifie ne pas dépasser un solde de 300 $ pour une carte de crédit dont la limite est de 1000 $.
«Ce qui contribue à améliorer votre cote de crédit, c’est en fait d’effectuer vos paiements à temps, de rembourser autant de votre solde que possible, et l’idéal est de le rembourser intégralement», soutient Mme Adragna.
Les retards de paiement restent également plus longtemps dans votre dossier, souligne Mme Harris-Saunders. Elle suggère de programmer un rappel pour les paiements ou de les automatiser afin de ne pas prendre de retard sur les factures de carte de crédit.
Mot d’ordre: patience
Construire un bon historique de crédit prend du temps, tient à rappeler Mme Adragna.
«Chaque fois que vous réglez une facture, chaque fois que vous maintenez vos soldes à un niveau bas, chaque fois que vous remboursez l’intégralité de vos soldes, vous renforcez petit à petit votre crédit», dit-elle.
«La patience, je pense, est la principale leçon à retenir lorsque l’on s’apprête à entrer dans l’univers des cartes de crédit et de l’emprunt», conclut-elle.