La haute direction de la Banque du Canada affirme que les responsables de la politique monétaire peinent à trouver de nouveaux outils et de nouvelles voies pour remédier aux difficultés persistantes en matière d’abordabilité du logement.
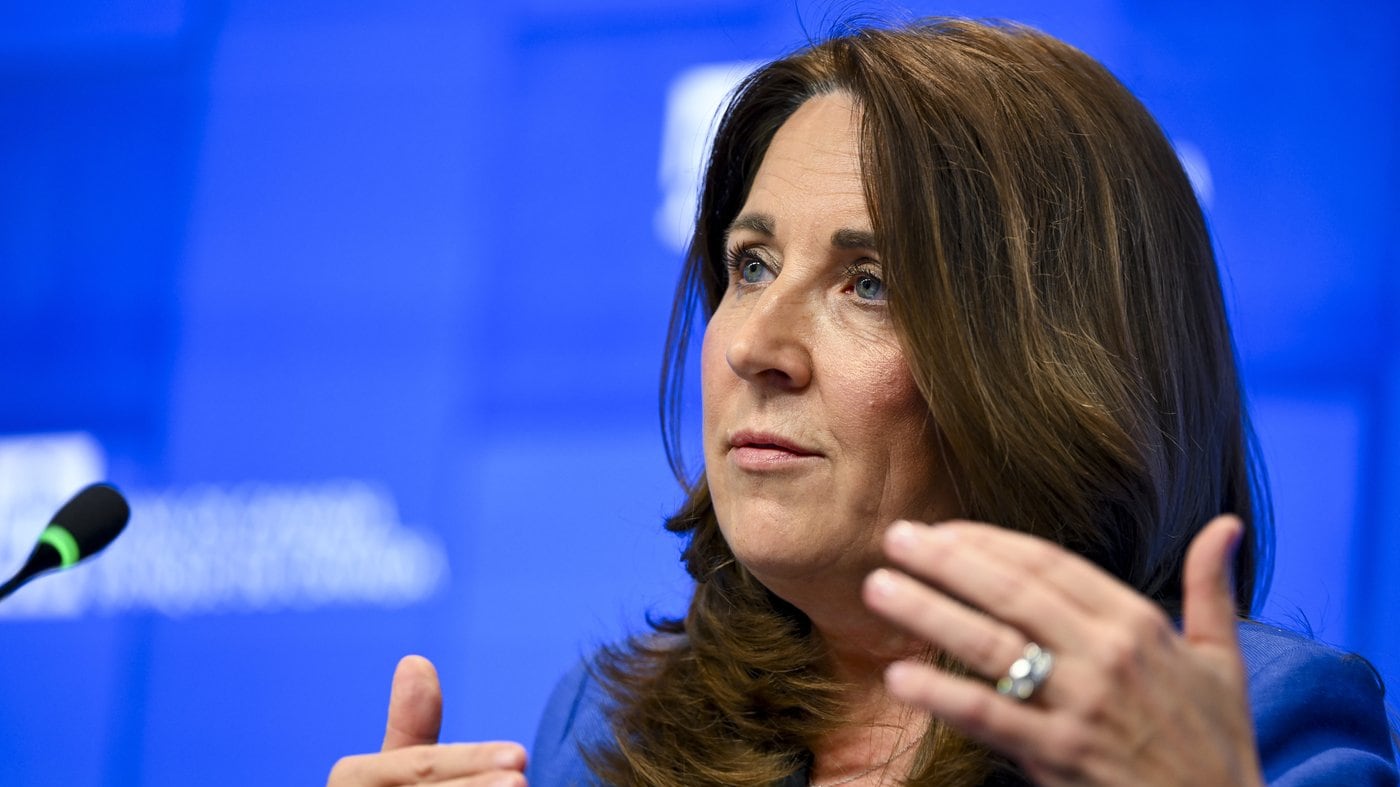
La première sous-gouverneure de la Banque du Canada, Carolyn Rogers, prononce jeudi à Victoria, en Colombie-Britannique, un discours qui expose les interactions complexes entre le logement, la réglementation, l’économie et la Banque du Canada.
L’une des raisons pour lesquelles le logement est un enjeu si épineux tient au rôle démesuré qu’il joue désormais dans l’économie canadienne par rapport à d’autres pays.
Mme Rogers rappelle qu’en 2000, l’investissement résidentiel représentait 4,3 % du produit intérieur brut du Canada, tandis que l’investissement des entreprises dans l’équipement et la machinerie s’élevait à 8,3 %. Ces proportions sont aujourd’hui largement inversées, souligne-t-elle.
Les récentes baisses des prix des propriétés ont apporté un soulagement aux acheteurs sur certains marchés, note Mme Rogers. Mais, en raison de l’importance du logement pour la richesse des ménages et l’économie dans son ensemble, des baisses prolongées de la valeur des propriétés peuvent avoir des répercussions généralisées, notamment un ralentissement du rythme de la construction neuve.
Les efforts visant à remédier à l’instabilité du marché immobilier par des mesures comme le test de résistance hypothécaire ont également érigé des obstacles à l’accession à la propriété, affirme la sous-gouverneure, même si ces réglementations ont contribué à maintenir la stabilité.
Mme Rogers estime que le taux directeur de la banque centrale est «trop peu précis» pour résoudre à lui seul le problème de l’abordabilité, car des taux bas alimentent la hausse des prix tandis que des coûts d’emprunt plus élevés dissuadent les acheteurs potentiels.
Les différents marchés canadiens nécessitent parfois des mesures différentes, dont bon nombre ne relèvent pas de la compétence de la Banque du Canada.
«Nous établissons un taux d’intérêt unique pour toute l’économie. Nous ne pouvons pas définir un taux pour le logement et un autre pour tout le reste. Et les taux d’intérêt ne peuvent pas résoudre directement les contraintes d’offre: ils ne peuvent pas faire construire des maisons, modifier le zonage des terrains ou accélérer l’octroi de permis», explique Mme Rogers.
Face aux critiques
Elle défend également les mesures prises par la Banque du Canada pendant la pandémie de COVID-19 face aux critiques selon lesquelles la banque centrale aurait alimenté une flambée des prix au cours de cette période.
La Banque du Canada a rapidement abaissé son taux directeur jusqu’à un seuil minimal de 0,25 % au début de la pandémie afin de protéger l’économie contre l’incertitude, mais les détracteurs ont fait valoir que le fait de le maintenir à un niveau bas pendant trop longtemps avait alimenté la flambée des prix des maisons.
Mme Rogers reconnaît que les taux d’intérêt extrêmement bas ont effectivement rendu le crédit moins coûteux et réduit les obstacles à l’achat d’une maison.
Cependant, les niveaux élevés d’immigration, les restrictions strictes sur la construction de nouveaux logements et la perception spéculative du marché immobilier comme moyen d’enrichissement ont également stimulé la demande.
«Les bas taux d’intérêt ne sont donc qu’une partie de cette situation complexe. Mais, cela ne signifie pas que la politique monétaire n’est pas du tout à blâmer», dit-elle.
Examen en cours
Mme Rogers détaille également les moyens par lesquels la Banque du Canada a tenté d’intégrer une perspective d’abordabilité dans l’examen quinquennal de son mandat, prévu cet automne avec le gouvernement fédéral.
Le suivi des prix des propriétés dans le cadre de ses mesures de l’inflation est une entreprise complexe, explique-t-elle, car le logement est à la fois un actif et un coût pour les acheteurs.
Les Canadiens peuvent également être déconcertés par les mesures prises par la Banque du Canada pour maîtriser l’inflation au moyen de taux d’intérêt plus élevés, note Mme Rogers. Étant donné que la hausse des frais d’intérêt hypothécaires se répercute sur les données relatives aux prix des logements, il peut sembler contre-intuitif que des taux d’intérêt plus élevés freinent l’inflation plutôt que de l’alimenter.
«La plus grande leçon que nous avons tirée de notre examen, c’est que nous devons mieux expliquer ces arbitrages et communiquer clairement ce que la politique monétaire peut et ne peut pas faire», conclut-elle.
Mme Rogers souligne que le chemin vers le rétablissement de l’abordabilité nécessite un ensemble de mesures visant à stimuler l’offre tout en réduisant la dépendance de l’économie à l’égard d’une hausse perpétuelle des prix de l’immobilier.
Cette tâche n’incombera pas à la Banque du Canada seule, précise-t-elle. Elle «demandera de la patience et de la coordination» entre les différents paliers de gouvernement, les organismes de réglementation et le secteur privé afin de trouver les bons équilibres.
Craig Lord, La Presse Canadienne
