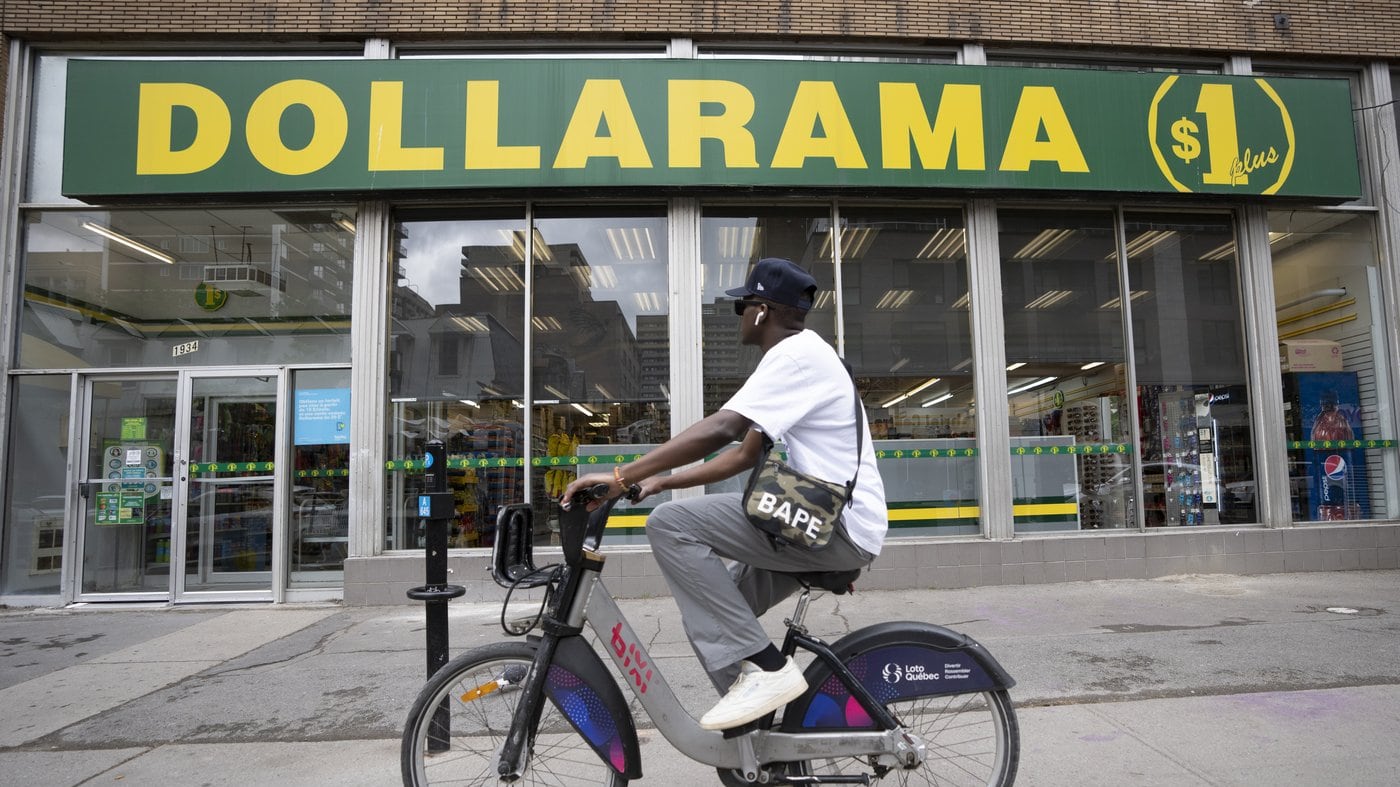
Même si l’augmentation des prix du pétrole exerce une pression sur les coûts des détaillants, Dollarama repousse le moment où elle vendra des articles à plus de 5 $ dans ses magasins.
«Nous introduirions seulement un nouveau prix fixe maximal si nécessaire», répond le président et chef de la direction, Neil Rossy, lors d’une conférence téléphonique, mercredi, avec les analystes financiers pour discuter des plus récents résultats trimestriels.
«L’élément déclencheur serait que l’augmentation des coûts atteigne un niveau où nous ne pourrions plus soutenir de manière viable le prix maximal actuel de 5 $, enchaîne-t-il. Sur la base de ce que nous observons aujourd’hui, nous ne pensons pas qu’un niveau de prix supplémentaire soit nécessaire.»
Le détaillant québécois a commencé à vendre des articles à des prix fixes plus élevés que 1 $ en 2009 afin d’augmenter la sélection de produits offerts et leur qualité. Les prix maximaux sont passés de 2 $ à 3 $ en 2012, puis à 4 $ en 2015.
L’introduction des prix à 5 $, la plus récente hausse, a été faite en 2022 dans le contexte de l’épisode de forte inflation durant la pandémie.
Malgré la flambée des prix du pétrole, la société montréalaise a préservé sa marge brute au Canada au cours du deuxième trimestre clos le 2 août à l’équivalent de 45,7 % des ventes, comparativement à 45,6 % à la même période l’an dernier.
Son chef des finances, Patrick Bui, prévient toutefois qu’il y avait souvent un délai entre le moment où une hausse du prix du baril se reflète dans les coûts de l’entreprise.
«Nous pensons que les impacts seront plus importants au troisième trimestre, affirme-t-il au cours du même appel. Nous pensons que nous serons en mesure de contenir une bonne partie de la hausse au cours de la deuxième moitié de l’année.»
Un refuge contre l’inflation
Dollarama a continué à attirer les consommateurs, qui cherchent un refuge dans un contexte où les ménages sont préoccupés par le coût de la vie.
La croissance des ventes des magasins comparables a atteint un rythme de 5,4 % au cours du deuxième trimestre. La hausse est attribuable à une augmentation de 3,7 % du nombre de transactions et d’une hausse de 1,7 % du montant moyen des transactions.
Les ventes comparables sont surveillées de près dans le commerce de détail, car elles permettent de mesurer la croissance des activités en excluant les ouvertures et les fermetures de magasins.
Cette progression survient à un moment où les investisseurs ont eu moins d’appétit pour le secteur de la consommation au Canada, souligne l’analyste de Stifel, Martin Landry. L’action de Dollarama a d’ailleurs touché un creux de 52 semaines la veille de la publication des résultats.
Finalement, les activités canadiennes de l’entreprise ne montrent «aucun signe de ralentissement», constate M. Landry. «Ça contraste avec d’autres détaillants, comme Costco Canada, TJX Canada, certains épiciers canadiens, qui ont rapporté un ralentissement des ventes comparables.»
«Les résultats devraient rassurer les investisseurs que, malgré les vents contraires au Canada, Dollarama devrait continuer d’augmenter ses parts de marché et augmenter ses bénéfices à un rythme intéressant», réagit l’expert.
Ralentissement à prévoir?
Après avoir publié des résultats meilleurs qu’anticipé aux premier et deuxième trimestres, la direction a relevé ses prévisions annuelles.
Elle prévoit que les ventes des magasins comparables progresseront d’entre 4 % et 4,5 % cette année, comparativement à une prévision initiale dans une fourchette de 3 % à 4 %.
Les nouvelles prévisions prennent acte que la première moitié de l’année a été meilleure que prévu, mais elles évoquent également une décélération pour le reste de l’année.
«C’est important de rester prudent compte tenu du contexte économique incertain, que nous connaissons tous, que ce soient les prix plus élevés du pétrole ou les manchettes sur la guerre commerciale», explique M. Bui.
Au précédent trimestre, les prévisions de la société impliquaient que la hausse du prix du pétrole soit de courte durée. Dollarama a ajusté ses prévisions en tenant désormais pour acquis que les prix resteraient élevés pour le reste de l’année, précise le chef des finances.
L’analyste Brian Morrison, de Valeurs mobilières TD, croit qu’il y a un potentiel pour d’autres révisions à la hausse des prévisions.
Il juge aussi que le potentiel de l’entreprise est sous-estimé. «Nous croyons que les investisseurs accordent peu de valeur aux activités au Mexique et en Australie, même si elles représentent le prochain vecteur de croissance, estime M. Morrison. Nous voyons la baisse récente comme une occasion d’achat.»
Dollarama a enregistré un bénéfice net de 349,3 millions $ au deuxième trimestre, en hausse par rapport à 321,5 millions $ à la même période l’an dernier.
Le bénéfice ajusté par action s’est établi à 1,29 $. Les revenus, pour leur part, ont augmenté de 17,6 % pour s’établir à 2,03 milliards $.
Avant la publication des résultats, les analystes anticipaient un bénéfice ajusté par action de 1,25 $ et des revenus de 2,02 milliards $, selon la firme de données financières LSEG.
L’action de Dollarama gagnait 7,62 $, ou 4,60 %, à 173,12 $ à la Bourse de Toronto en début d’après-midi.
Entreprise précédente dans cette dépêche: (TSX: DOL)